A Reforma Tributária está trazendo mudanças importantes para as empresas brasileiras, e quem está no Simples Nacional precisa começar a olhar para 2027 com mais atenção.
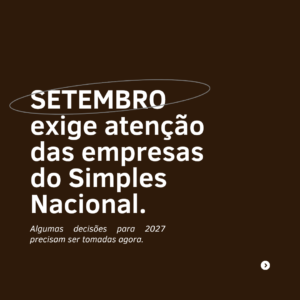
Uma das decisões que merece planejamento é a escolha entre permanecer com os tributos recolhidos pelo modelo tradicional do Simples Nacional, chamado de Simples puro, ou continuar no Simples, mas recolher o IBS e a CBS separadamente, pelo chamado Simples Híbrido.
E tem um detalhe importante: o prazo para essa escolha vai até 30 de outubro de 2026.
A prorrogação trouxe alguns dias a mais para organizar a decisão, mas isso não significa que podemos escolher de qualquer jeito ou deixar a análise para a última hora. Afinal, estamos falando de uma decisão que pode influenciar a tributação, a formação de preços, a relação com os clientes e a organização financeira da empresa.
Mas, afinal, o que muda entre o Simples puro e o híbrido?
Hoje, quem está no Simples Nacional conhece bem a praticidade de reunir os tributos em uma única guia, o DAS. Com a chegada da Reforma Tributária, o IBS e a CBS passam a fazer parte desse cenário, e as empresas terão uma nova possibilidade de escolha.
No Simples puro, a empresa continua recolhendo os tributos abrangidos pelo regime em uma única guia, incluindo o IBS e a CBS. É a sistemática que permanece para quem não fizer a opção pelo recolhimento desses dois tributos pelo regime regular.
Já no Simples Híbrido, a empresa continua no Simples Nacional para os demais tributos, mas o IBS e a CBS passam a ser apurados separadamente, conforme as regras do regime regular. Isso também pode permitir um aproveitamento diferente de créditos tributários nas operações da empresa.
Ou seja, não significa sair do Simples Nacional ou trocar completamente de regime tributário. A mudança está na forma de recolher esses dois novos tributos.
E é justamente aqui que precisamos ter cuidado: o modelo híbrido não é automaticamente melhor, assim como permanecer no Simples puro não significa necessariamente pagar menos.
Como saber qual opção faz mais sentido para a sua empresa?
A resposta depende de como a sua empresa funciona na prática.
Imagine, por exemplo, uma empresa que vende produtos ou presta serviços principalmente para outras empresas. Nesse caso, os clientes podem valorizar o aproveitamento de créditos tributários nas compras que realizam.
Dependendo da operação, a escolha pelo modelo híbrido pode fazer diferença na competitividade do fornecedor, na negociação comercial e na formação do preço. Por outro lado, essa alternativa também exige atenção à apuração dos tributos, aos documentos fiscais e à rotina financeira.
Agora imagine uma empresa que vende principalmente para pessoas físicas e tem poucos custos com fornecedores que geram créditos. A análise pode ser completamente diferente, porque o benefício comercial relacionado aos créditos pode ter outro peso.
E existe ainda uma situação muito comum: empresas que atendem tanto pessoas físicas quanto jurídicas. Nesses casos, não basta olhar para um único aspecto. É preciso considerar o conjunto das operações, os custos, os preços praticados e os impactos tributários.
Percebe como não existe uma resposta pronta que sirva para todo mundo?
Duas empresas do mesmo segmento, com faturamentos parecidos, podem ter resultados diferentes dependendo de quem são seus clientes, de como compram e de como estruturam suas operações.
O que você precisa analisar antes de decidir?
Antes de escolher, vale olhar com atenção para alguns pontos da sua empresa.
O primeiro é o perfil dos seus clientes. Você vende principalmente para outras empresas ou diretamente para o consumidor final? Essa informação ajuda a entender a importância que os créditos tributários podem ter nas suas negociações.
O segundo é a estrutura de custos. Quanto sua empresa compra de fornecedores? Essas compras podem gerar créditos de IBS e CBS? Qual é o peso desses valores na sua operação? Não basta somar todas as despesas, porque nem todo gasto gera crédito tributário.
Também é importante avaliar sua margem de lucro e a formação dos preços. Uma mudança na forma de recolher os tributos pode exigir uma nova análise dos preços praticados e das condições comerciais oferecidas aos clientes.
Por fim, precisamos considerar a rotina da empresa. O modelo híbrido envolve uma apuração separada do IBS e da CBS, o que exige organização fiscal e acompanhamento adequado. A possibilidade de aproveitar créditos precisa ser analisada junto com os custos e as obrigações envolvidos.
A escolha não deve ser feita apenas pela promessa de pagar menos impostos. Ela precisa considerar o resultado financeiro e a realidade comercial da empresa.
E quanto aos prazos?
É importante separar duas situações diferentes.
Se sua empresa já é optante pelo Simples Nacional e deseja escolher o recolhimento do IBS e da CBS pelo regime regular, o prazo para fazer essa opção, referente ao primeiro semestre de 2027, vai até 30 de outubro de 2026.
Se sua empresa ainda precisa solicitar ingresso ou retorno ao Simples Nacional para 2027, o prazo para fazer o pedido vai até 15 de outubro de 2026. Caso existam pendências que impeçam o enquadramento, o prazo para regularizá-las é 30 de outubro de 2026, conforme as regras aplicáveis.
São decisões diferentes, com procedimentos e prazos próprios. Por isso, é importante verificar a situação específica do seu CNPJ e não confundir a escolha do modelo de recolhimento do IBS e da CBS com o pedido de ingresso no Simples Nacional.
A opção pelo modelo híbrido para o primeiro semestre de 2027 produzirá efeitos a partir de janeiro de 2027. A regulamentação também prevê uma janela de cancelamento entre 3 de novembro e 20 de dezembro de 2026.
Como a Pivot pode ajudar você nessa decisão?
Quando falamos sobre mudanças tributárias, nosso objetivo não é simplesmente indicar uma opção para você marcar no sistema. É olhar para a realidade do negócio, entender como ele funciona e avaliar os impactos que cada alternativa pode trazer.
A Reforma Tributária exige atenção, mas não precisa ser motivo para tomar decisões precipitadas. Com informação, planejamento e uma análise adequada, é possível se preparar melhor para as mudanças.
Se você ainda não avaliou como o Simples puro ou o híbrido pode impactar sua empresa, este é o momento de conversar com seu contador.
O prazo está chegando, e a melhor decisão é aquela que você toma entendendo o que está escolhendo, não apenas porque alguém disse que é o melhor caminho.
Conte com a Pivot para olhar para essas mudanças com você, com clareza, cuidado e planejamento.